महंगाई की मार और बचत की लूट: किसकी अर्थव्यवस्था, किसका विकास?
थोक कीमतों में 11.39% की उछाल, ईंधन में 25.85% की महंगाई और आम नागरिक की घटती क्रयशक्ति सरकार की आर्थिक प्राथमिकताओं पर गंभीर सवाल खड़े करती है।
विचारवाणी | जनपक्षीय संपादकीय
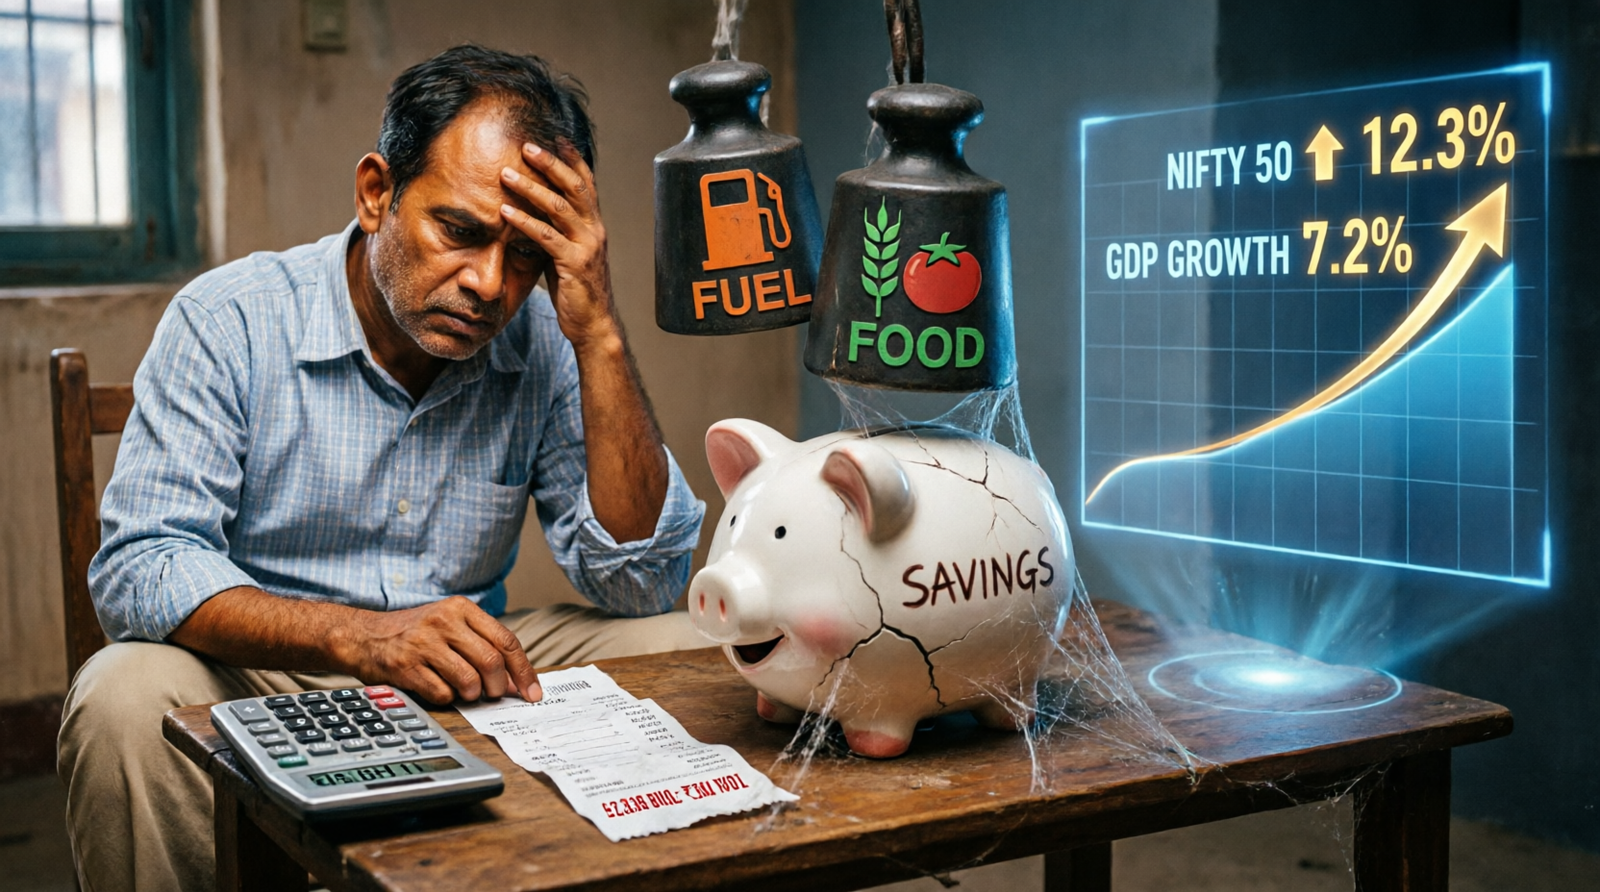
अर्थव्यवस्था की असली तस्वीर केवल शेयर बाजार के सूचकांकों, जीडीपी की विकास दर या सरकार के चमकदार विज्ञापनों में नहीं दिखाई देती। उसकी वास्तविक स्थिति उस परिवार की रसोई में दिखाई देती है, जो हर महीने बढ़ते खर्चों के बीच बच्चों की शिक्षा, बुजुर्गों के इलाज और भविष्य की जरूरतों के लिए कुछ पैसे बचाने की कोशिश करता है। सवाल यह है कि यदि मेहनत से कमाया गया पैसा बैंक में रखने के बावजूद अपनी क्रयशक्ति खो रहा है, तो विकास के दावों का लाभ आखिर किसे मिल रहा है?
14 अक्टूबर 2026 को वाणिज्य एवं उद्योग मंत्रालय द्वारा जारी सरकारी आंकड़ों ने इस प्रश्न को और गंभीर बना दिया है। सितंबर में थोक महंगाई दर बढ़कर 11.39% पहुंच गई, जबकि अगस्त में यह 9.92% थी। ईंधन और बिजली की थोक महंगाई 25.85% तथा विनिर्मित वस्तुओं की महंगाई 9.76% दर्ज की गई। इससे पहले 12 अक्टूबर को जारी आंकड़ों के अनुसार खुदरा महंगाई 5.54% और खाद्य महंगाई 7.74% तक पहुंच गई थी। ग्रामीण क्षेत्रों में खुदरा महंगाई 6.08% रही। ये आंकड़े किसी विपक्षी दल के आरोप नहीं, बल्कि सरकारी आंकड़े हैं।
महंगाई केवल आंकड़ा नहीं, नागरिक के जीवन पर लगने वाला आर्थिक बोझ है।
जब ईंधन, बिजली, धातुओं, रसायनों और परिवहन की लागत बढ़ती है, तो उसका दबाव धीरे-धीरे उत्पादन और वितरण की पूरी शृंखला पर पड़ सकता है। हर उद्योग अपनी बढ़ी हुई लागत उपभोक्ता पर समान रूप से या तत्काल नहीं डालता, लेकिन लंबे समय तक लागत का दबाव बना रहे तो दैनिक उपयोग की वस्तुओं के दाम बढ़ने का जोखिम बढ़ जाता है। इसका सबसे अधिक असर उन परिवारों पर पड़ता है जिनकी आय सीमित है और जिनके खर्चों में भोजन, किराया, बिजली, दवा तथा शिक्षा का बड़ा हिस्सा होता है।
सरकारें अक्सर महंगाई के लिए अंतरराष्ट्रीय परिस्थितियों, कच्चे तेल की कीमतों, मौसम और आपूर्ति संबंधी बाधाओं को जिम्मेदार ठहराती हैं। इन कारणों की वास्तविकता से इनकार नहीं किया जा सकता। लेकिन प्रश्न यह है कि इन चुनौतियों के बीच सरकार ने आम नागरिक को राहत देने के लिए क्या किया? क्या आवश्यक वस्तुओं की आपूर्ति सुधारने, जमाखोरी पर नियंत्रण रखने, प्रतिस्पर्धा बढ़ाने और कमजोर आय वाले परिवारों की क्रयशक्ति सुरक्षित रखने के लिए पर्याप्त कदम उठाए गए हैं? बाहरी परिस्थितियों का हवाला देना नीतिगत जवाबदेही से बचने का विकल्प नहीं हो सकता।
बचत करने वाला नागरिक क्यों भुगते महंगाई की कीमत?
मध्यम वर्ग और पेंशन पर निर्भर परिवारों की स्थिति विशेष रूप से चिंताजनक है। मान लीजिए कि किसी व्यक्ति ने भविष्य की सुरक्षा के लिए एक लाख रुपये की सावधि जमा यानी एफडी कराई है और उसे सालाना 6.5% ब्याज मिल रहा है। पहली नजर में उसकी रकम बढ़ती दिखाई देती है। लेकिन यदि उसकी व्यक्तिगत खर्च-टोकरी में महंगाई ब्याज की दर से अधिक है, तो उस पैसे से खरीदी जा सकने वाली वस्तुओं और सेवाओं की मात्रा घट सकती है। ब्याज पर कर लगने से वास्तविक लाभ और कम हो सकता है।
इसे ही वास्तविक प्रतिफल का सवाल कहते हैं। बचत पर मिलने वाला ब्याज और महंगाई के बीच अंतर नागरिक की आर्थिक सुरक्षा तय करने में महत्त्वपूर्ण है। हालांकि वास्तविक प्रतिफल की सही गणना के लिए कर, वास्तविक जमा दर और संबंधित परिवार की खर्च-टोकरी को ध्यान में रखना चाहिए।
विडंबना यह है कि जो नागरिक अपनी आय का हिस्सा बचाकर भविष्य की अनिश्चितताओं से सुरक्षा चाहता है, वही बढ़ती कीमतों के कारण अपनी बचत की क्रयशक्ति खो सकता है। दूसरी ओर, जिसकी आय पहले से ही खर्चों में समाप्त हो जाती है, उसके लिए बचत करना और भी कठिन हो जाता है। इस प्रकार महंगाई आर्थिक असमानता को गहरा कर सकती है।
रेपो दर बढ़ाना पर्याप्त नहीं, नीतियों का संतुलन जरूरी
भारतीय रिजर्व बैंक ने अक्टूबर में रेपो दर 25 आधार अंक बढ़ाकर 5.50% कर दी। इसके बावजूद थोक और खुदरा महंगाई के बढ़ते आंकड़े बताते हैं कि मूल्य-दबाव को लेकर चिंता बनी हुई है। लेकिन यहां एक आर्थिक अंतर समझना जरूरी है: थोक महंगाई, खुदरा महंगाई और रेपो दर अलग-अलग चीजें मापते हैं। केवल इनकी संख्याओं की सीधी तुलना करके मौद्रिक नीति की सफलता या विफलता का अंतिम निर्णय नहीं किया जा सकता।
ब्याज दर बढ़ाने से कर्ज महंगा हो सकता है, मांग पर दबाव पड़ सकता है और समय के साथ महंगाई नियंत्रित करने में मदद मिल सकती है। लेकिन यदि महंगाई मुख्यतः ईंधन, कच्चे माल या आपूर्ति की कमी के कारण बढ़ रही हो, तो केवल ब्याज दर बढ़ाना पर्याप्त नहीं होगा। इससे गृह ऋण लेने वाले परिवारों और निवेश करने वाले उद्यमों पर अतिरिक्त बोझ भी पड़ सकता है।
इसलिए जरूरत ऐसी समन्वित नीति की है जिसमें रिजर्व बैंक मूल्य-स्थिरता पर ध्यान दे और सरकार आपूर्ति सुधारने, आवश्यक वस्तुओं की उपलब्धता बढ़ाने, प्रतिस्पर्धा सुनिश्चित करने तथा जरूरतमंद परिवारों को लक्षित राहत देने के कदम उठाए।
रुपये की विनिमय दर भी अर्थव्यवस्था के लिए महत्त्वपूर्ण है। रुपये में गिरावट से आयातित ईंधन, मशीनरी और कच्चे माल की लागत बढ़ सकती है। लेकिन विनिमय दर के किसी एक मनोवैज्ञानिक स्तर को बचाने के लिए घरेलू महंगाई और रोजगार की चुनौतियों की अनदेखी करना भी उचित नहीं होगा। आर्थिक नीति का उद्देश्य किसी एक सुर्खी को आकर्षक बनाना नहीं, बल्कि नागरिकों के जीवन को स्थिर और सुरक्षित बनाना होना चाहिए।
विकास किसका, कीमत कौन चुकाए?
महंगाई के दौर में सरकार के राजस्व, जीएसटी संग्रह और नाममात्र जीडीपी में वृद्धि संभव है। कीमतें बढ़ने से आर्थिक गतिविधियों का मौद्रिक मूल्य बढ़ सकता है। इसी तरह नाममात्र जीडीपी बढ़ने पर कर्ज-जीडीपी अनुपात का आंकड़ा भी प्रभावित हो सकता है। लेकिन इससे यह निष्कर्ष नहीं निकाला जा सकता कि हर महंगाई सरकार के लिए लाभकारी है। ऊंची लागत, कमजोर मांग, महंगा कर्ज और आर्थिक अनिश्चितता सरकार के वित्तीय हितों को भी नुकसान पहुंचा सकते हैं।
फिर भी एक बुनियादी सवाल अपनी जगह कायम है: क्या आर्थिक नीतियों का मूल्यांकन केवल राजस्व, विकास दर और बाजार के संकेतकों से किया जाना चाहिए, या इस बात से भी कि आम परिवार की वास्तविक आय और जीवन-स्तर में कितना सुधार हुआ?
यदि आर्थिक विकास के साथ नागरिक की भोजन, शिक्षा, स्वास्थ्य और आवास तक पहुंच कठिन होती जाती है, तो विकास के वितरण पर सवाल उठाना जरूरी है। आर्थिक प्रगति का अर्थ केवल अर्थव्यवस्था का आकार बढ़ना नहीं, बल्कि उसके लाभों का व्यापक और न्यायपूर्ण वितरण भी है।
अब जवाबदेही का समय है
आने वाले महीनों में यह देखना महत्त्वपूर्ण होगा कि थोक कीमतों का दबाव खुदरा बाजार तक किस सीमा तक पहुंचता है, ईंधन की कीमतों का रुख क्या रहता है और सरकार तथा रिजर्व बैंक की नीतियां महंगाई को नियंत्रित करने में कितनी प्रभावी साबित होती हैं। थोक महंगाई का बढ़ना भविष्य में खुदरा महंगाई बढ़ने की आशंका पैदा करता है, लेकिन उसका प्रभाव स्वतः, समान अनुपात में या किसी निश्चित समय-सीमा में दिखाई देगा, ऐसा मान लेना उचित नहीं है।
सरकार को महंगाई के कारणों, उठाए गए कदमों और उनके परिणामों पर स्पष्ट जानकारी देनी चाहिए। रिजर्व बैंक को भी मूल्य-स्थिरता और आर्थिक गतिविधियों के बीच संतुलन बनाना होगा। वहीं नागरिकों को सरकारी आंकड़ों, अपने घरेलू खर्चों और वास्तविक आय की तुलना करके आर्थिक दावों का मूल्यांकन करना चाहिए।
लोकतंत्र में आर्थिक नीतियां नागरिकों के प्रति जवाबदेह होती हैं, नागरिक आर्थिक नीतियों के प्रति नहीं।
विकास का दावा तभी सार्थक है जब मेहनतकश व्यक्ति अपनी कमाई से सम्मानजनक जीवन जी सके, बुजुर्ग अपनी बचत पर भरोसा कर सकें, युवा शिक्षा और रोजगार के अवसर पा सकें तथा किसी परिवार को बीमारी या महंगाई के कारण अपनी पूरी आर्थिक सुरक्षा दांव पर न लगानी पड़े।
इसलिए अगली बार जब अर्थव्यवस्था की शानदार तस्वीर प्रस्तुत की जाए, तो केवल शेयर बाजार, जीडीपी या सरकारी राजस्व को मत देखिए। यह भी देखिए कि आपकी आय कितनी बढ़ी, आपके खर्च कितने बढ़े और आपकी बचत से वास्तविक जीवन में कितना अधिक खरीदा जा सकता है।
क्योंकि अर्थव्यवस्था की सबसे विश्वसनीय कसौटी सत्ता के दावे नहीं, नागरिक के जीवन में आया वास्तविक बदलाव है।
- — विचारवाणी: विचारों की शक्ति, समाज की आवाज़