25 लाख करोड़ का कैश किसके पास? नोटबंदी के 10 साल बाद काले धन और भ्रष्टाचार का सच
जिस नोटबंदी को काले धन, भ्रष्टाचार, आतंकवाद और नकली मुद्रा के विरुद्ध निर्णायक प्रहार बताया गया था, उसके दस साल बाद भी देश में नकदी का पहाड़ खड़ा है। डिजिटल भुगतान बढ़ा, लेकिन करेंसी भी बढ़ती रही। सवाल यह नहीं कि आम आदमी आज कितना कैश रखता है; असली सवाल यह है कि इतनी बड़ी नकदी अर्थव्यवस्था में क्यों मौजूद है, उसका वितरण किसके हाथों में है और सरकार उसकी जवाबदेही से क्यों बच रही है?
विशेष संपादकीय | विचारवाणी
8 नवंबर 2016 की रात भारतीय अर्थव्यवस्था के इतिहास में एक असाधारण घटना घटी। प्रधानमंत्री नरेंद्र मोदी ने अचानक घोषणा की कि प्रचलन में मौजूद ₹500 और ₹1,000 के नोट आधी रात से वैध मुद्रा नहीं रहेंगे। देश को बताया गया कि यह फैसला भ्रष्टाचार, काले धन, नकली नोटों और आतंकवाद के विरुद्ध एक निर्णायक युद्ध है। जनता से कहा गया कि कुछ दिनों की परेशानी सह लीजिए, देश का भविष्य बदल जाएगा।
लोगों ने लंबी कतारें झेलीं। किसानों को बीज और खाद खरीदने में परेशानी हुई। छोटे कारोबारियों का काम ठप हुआ। दिहाड़ी मजदूरों की रोजी प्रभावित हुई। अस्पतालों, शादियों और रोजमर्रा की जरूरतों के लिए नकदी जुटाना कठिन हो गया। कई लोगों ने बैंक की कतारों में अपनी जान तक गंवाई।
लेकिन सरकार का दावा था कि यह असाधारण पीड़ा एक असाधारण राष्ट्रीय उद्देश्य के लिए है।
आज, नवंबर 2026 में, उस फैसले के लगभग दस वर्ष बाद, देश के सामने एक बुनियादी सवाल खड़ा है:
जिस नकदी को समाप्त करने के लिए नोटबंदी की गई थी, वह नकदी पहले से कहीं अधिक मात्रा में अर्थव्यवस्था में क्यों मौजूद है?
और यदि डिजिटल भुगतान ने आम आदमी की नकदी पर निर्भरता घटा दी है, तो करेंसी इन सर्कुलेशन में इतनी बड़ी वृद्धि किस आर्थिक व्यवहार को प्रतिबिंबित करती है?
यह केवल नोटबंदी की विफलता का प्रश्न नहीं है। यह आर्थिक नीति, राजनीतिक जवाबदेही और लोकतांत्रिक शासन की विश्वसनीयता का प्रश्न है।
1. ₹17.7 लाख करोड़ से ₹41.24 लाख करोड़: नकदी का पहाड़ और सरकारी दावों की परीक्षा
भारतीय रिजर्व बैंक के आंकड़े इस बहस का सबसे महत्त्वपूर्ण आधार हैं।
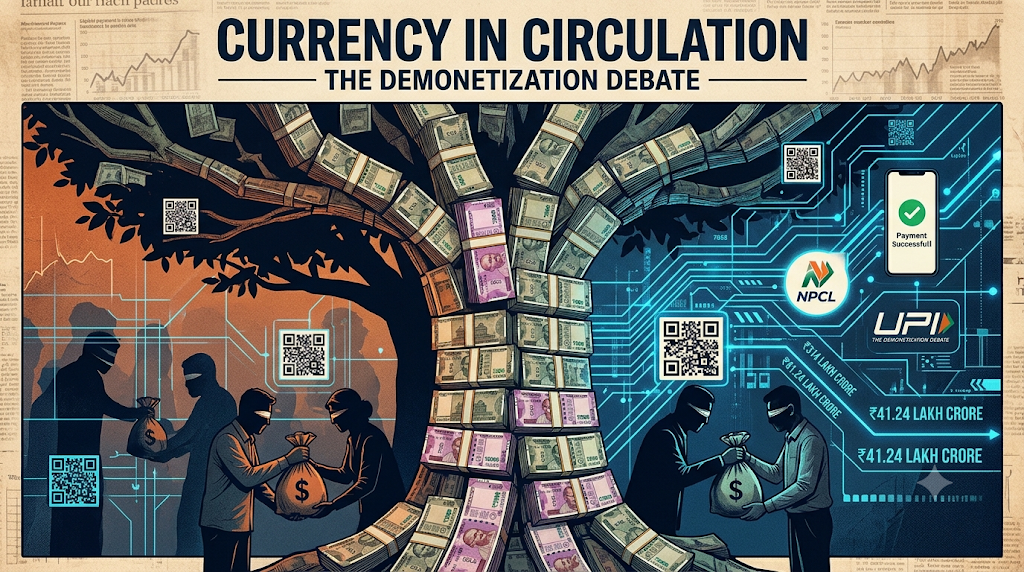
8 नवंबर 2016 को देश में कुल करेंसी इन सर्कुलेशन लगभग ₹17.7 लाख करोड़ थी। इसमें ₹500 और ₹1,000 के पुराने नोटों का मूल्य लगभग ₹15.44 लाख करोड़ था। मार्च 2026 के अंत तक प्रचलन में बैंक नोटों का कुल मूल्य बढ़कर लगभग ₹41.24 लाख करोड़ हो गया।
नकदी की मात्रा में बदलाव

स्रोत: RBI के उपलब्ध ऐतिहासिक और वार्षिक आंकड़े। दोनों आंकड़े संबंधित अवधि के हैं।
अर्थात लगभग दस वर्षों में प्रचलन में बैंक नोटों का मूल्य 2.3 गुना से अधिक हो गया।
लेकिन इस आंकड़े की व्याख्या करते समय एक सावधानी आवश्यक है। नकदी का बढ़ना अपने आप में काले धन के बढ़ने का प्रमाण नहीं है। अर्थव्यवस्था का आकार बढ़ता है, वस्तुओं और सेवाओं की कीमतें बढ़ती हैं, जनसंख्या बढ़ती है और नकदी की मांग भी बदलती है।
इसलिए ₹41.24 लाख करोड़ में से 2016 के ₹17.7 लाख करोड़ घटाकर जो अंतर निकले, उसे काला धन घोषित नहीं किया जा सकता।
यही बात कथित ₹25 लाख करोड़ के अनुमान पर भी लागू होती है। यह रकम किसी प्रमाणित सरकारी या RBI आकलन से स्थापित नहीं है। इसे काले धन के रूप में किसी के पास छिपी नकदी बताना तथ्यात्मक रूप से उचित नहीं होगा।
लेकिन इस सावधानी का अर्थ यह भी नहीं कि सरकार से सवाल पूछना बंद कर दिया जाए।
असली सवाल है कि डिजिटल भुगतान में क्रांतिकारी वृद्धि के बावजूद नकदी की मांग क्यों बनी हुई है और उसका उपयोग किन आर्थिक गतिविधियों में हो रहा है?
डिजिटल भुगतान बढ़ा, फिर नकदी क्यों बढ़ी?
आज सब्जी विक्रेता, चाय की दुकान, रिक्शा चालक, छोटे दुकानदार और बड़े व्यावसायिक प्रतिष्ठान तक UPI स्वीकार कर रहे हैं। यह भारतीय अर्थव्यवस्था में वास्तविक परिवर्तन है।
भारत सरकार के अगस्त 2026 के आंकड़ों के अनुसार, UPI के वार्षिक लेन-देन की संख्या वित्त वर्ष 2016-17 के लगभग 1.78 करोड़ से बढ़कर वित्त वर्ष 2025-26 में लगभग 24,162 करोड़ हो गई। इसका मूल्य भी ₹0.07 लाख करोड़ से बढ़कर लगभग ₹314 लाख करोड़ तक पहुँच गया।
UPI के वार्षिक लेन-देन की संख्या में वृद्धि

यह परिवर्तन असाधारण है। लेकिन इससे यह निष्कर्ष निकालना गलत होगा कि डिजिटल भुगतान ने नकदी की आवश्यकता समाप्त कर दी है।
क्योंकि डिजिटल और नकद भुगतान हमेशा एक-दूसरे के विकल्प नहीं होते। एक ही व्यक्ति अपनी सब्जी UPI से खरीद सकता है, मजदूर को नकद भुगतान कर सकता है और घर में आपातकाल के लिए नकदी रख सकता है।
RBI के अपने अध्ययन में भी डिजिटल भुगतान के विस्तार के साथ नकदी की निरंतर मांग का उल्लेख किया गया है। उसके सर्वेक्षण में नकदी के उपयोग के प्रति लोगों की प्राथमिकता बनी रहने की बात सामने आई।
इसलिए नकदी और डिजिटल भुगतान के बीच संबंध को समझने के लिए केवल QR कोड की संख्या नहीं, बल्कि नकदी का उपयोग, वितरण, आय-वर्गों के बीच उसका बँटवारा और आर्थिक गतिविधियों का स्वरूप भी देखना होगा।
लेकिन सरकार से यह पूछना पूरी तरह जायज है कि यदि डिजिटल भुगतान का विस्तार इतना व्यापक है, तो नकदी की मांग और उसके संभावित दुरुपयोग पर निगरानी के लिए क्या प्रभावी व्यवस्था बनाई गई है?
2. नोटबंदी के पाँच बड़े दावे: वादे कितने पूरे हुए?
नोटबंदी को केवल पुराने नोट बदलने की प्रशासनिक कार्रवाई बताकर उसके राजनीतिक और आर्थिक औचित्य से बचा नहीं जा सकता। सरकार ने स्वयं इसके लिए व्यापक राष्ट्रीय उद्देश्य घोषित किए थे।
8 नवंबर 2016 की सरकारी घोषणा और बाद के वित्त मंत्रालय के दस्तावेजों में प्रमुख उद्देश्य स्पष्ट थे।
https://www.pib.gov.in/PressReleasePage.aspx?PRID=2302657
आइए इनका एक-एक करके मूल्यांकन करें।
पहला दावा: काला धन समाप्त होगा
नोटबंदी का सबसे बड़ा दावा था कि जिन लोगों ने अवैध रूप से नकदी जमा कर रखी है, वे अपने पुराने नोट बैंक में जमा नहीं करा पाएँगे और बड़ी मात्रा में काला धन स्वतः समाप्त हो जाएगा।
लेकिन RBI की रिपोर्ट ने इस दावे के सामने एक असहज तथ्य रख दिया।
8 नवंबर 2016 को ₹15.44 लाख करोड़ के पुराने ₹500 और ₹1,000 के नोट प्रचलन में थे। इनमें से लगभग ₹15.31 लाख करोड़ बैंकिंग व्यवस्था में वापस आ गए। यानी लगभग 99.3 प्रतिशत नोट लौट आए। केवल लगभग ₹10,720 करोड़ वापस नहीं आए।
नोटबंदी के पुराने नोटों का हिसाब
इसका अर्थ यह नहीं कि नोटबंदी से किसी भी प्रकार की कर-जाँच, संदिग्ध जमा या वित्तीय सूचना प्राप्त नहीं हुई। बैंकिंग व्यवस्था में जमा हुई बड़ी रकम के आधार पर जाँच की संभावनाएँ बनीं।
लेकिन जिस विशाल मात्रा में काली नकदी नष्ट होने की उम्मीद दिखाई गई थी, वैसा परिणाम सामने नहीं आया।
यहाँ सबसे महत्त्वपूर्ण आर्थिक तथ्य समझना चाहिए: काला धन केवल नकदी नहीं होता। वह बेनामी संपत्तियों, सोने, जमीन, विदेशी खातों, फर्जी कंपनियों, अघोषित कारोबार और अन्य परिसंपत्तियों में भी रखा जाता है।
नोटबंदी ने काले धन की पूरी अर्थव्यवस्था को समाप्त करने के बजाय मुख्यतः नकदी के एक विशेष रूप को निशाना बनाया।
काले धन की समस्या का समाधान केवल नोट बदलने से नहीं, बल्कि आय के स्रोत, संपत्ति के स्वामित्व, राजनीतिक वित्तपोषण और सरकारी ठेकों में पारदर्शिता से होगा।
दूसरा दावा: नकली नोटों का सफाया होगा
नोटबंदी का एक उद्देश्य नकली मुद्रा के नेटवर्क को ध्वस्त करना भी था।
लेकिन नकली नोटों की समस्या समाप्त नहीं हुई।
RBI की 2024-25 की वार्षिक रिपोर्ट के अनुसार, बैंकिंग व्यवस्था में 2,17,396 नकली नोट पकड़े गए। इनमें नए ₹500 के 1,17,722 नकली नोट थे। पिछले वर्ष की तुलना में इस श्रेणी में 37.3 प्रतिशत वृद्धि दर्ज की गई। ₹200 के नकली नोटों में भी 13.9 प्रतिशत वृद्धि हुई।
इसका अर्थ यह नहीं कि नोटबंदी ने नकली नोटों की समस्या पर कोई अस्थायी प्रभाव नहीं डाला था। इसका अर्थ यह है कि नोटबंदी नकली मुद्रा की समस्या का स्थायी समाधान नहीं बन सकी।
नकली नोटों के निर्माण और वितरण को रोकने के लिए सुरक्षा तकनीक, खुफिया तंत्र, सीमा प्रबंधन, वित्तीय निगरानी और अंतरराष्ट्रीय सहयोग की आवश्यकता होती है।
पुराने नोट बदलने से अपराध का नेटवर्क अपने आप समाप्त नहीं होता।
तीसरा दावा: आतंकवाद और नक्सलवाद की फंडिंग रुकेगी
आतंकवाद की वित्तीय व्यवस्था को कमजोर करना निश्चित रूप से राष्ट्रीय सुरक्षा की दृष्टि से महत्त्वपूर्ण उद्देश्य है।
नोटबंदी के बाद भी पठानकोट, उरी, नगरोटा, पुलवामा, पहलगाम सहित अनेक आतंकी हमले हुए। नक्सली हिंसा की घटनाएँ भी जारी रहीं।
इन घटनाओं का उल्लेख यह बताने के लिए पर्याप्त है कि नोटबंदी ने आतंकवाद को समाप्त नहीं किया। लेकिन केवल हमलों का जारी रहना यह साबित नहीं करता कि आतंकवाद की फंडिंग पर कोई प्रभाव ही नहीं पड़ा था।
उसका निष्पक्ष मूल्यांकन करने के लिए आतंकवादी संगठनों की वित्तीय आपूर्ति, नकली मुद्रा की भूमिका, हवाला नेटवर्क और सुरक्षा एजेंसियों द्वारा जब्त धन के तुलनात्मक आँकड़े चाहिए।
दस वर्ष बाद सरकार को यह सार्वजनिक करना चाहिए कि नोटबंदी से आतंकवाद की वित्तीय व्यवस्था पर कितना प्रभाव पड़ा और उसके आकलन का आधार क्या था।
राष्ट्रीय सुरक्षा के नाम पर लिए गए फैसलों की सफलता भी प्रमाणों से ही निर्धारित होनी चाहिए, राजनीतिक भाषणों से नहीं।
चौथा दावा: अर्थव्यवस्था औपचारिक होगी और भ्रष्टाचार घटेगा
नोटबंदी के समर्थकों ने दावा किया था कि इससे अनौपचारिक अर्थव्यवस्था औपचारिक व्यवस्था में आएगी।
कुछ वित्तीय गतिविधियाँ निश्चित रूप से बैंकिंग प्रणाली में आईं। लेकिन इसका दूसरा पक्ष भी था।
भारत के असंगठित क्षेत्र में लाखों छोटे कारोबार, दैनिक मजदूरी, कृषि व्यापार और घरेलू उत्पादन नकदी पर निर्भर हैं। अचानक नकदी का बड़ा हिस्सा प्रचलन से बाहर होने पर इन गतिविधियों को गंभीर कठिनाइयों का सामना करना पड़ा।
अंतरराष्ट्रीय प्रतिष्ठित आर्थिक शोध-पत्र The Quarterly Journal of Economics में प्रकाशित अध्ययन Cash and the Economy: Evidence from India’s Demonetization ने पाया कि जिन जिलों में नोटबंदी का नकदी-संकट अधिक गंभीर था, वहाँ आर्थिक गतिविधियों, रोजगार और बैंक ऋण में प्रतिकूल प्रभाव पड़ा। अध्ययन ने 2016 की चौथी तिमाही में आर्थिक गतिविधि पर कम-से-कम दो प्रतिशत के सापेक्ष नकारात्मक प्रभाव का अनुमान लगाया।
यह शोध नोटबंदी के वास्तविक सामाजिक-आर्थिक मूल्यांकन के लिए महत्त्वपूर्ण है।
जिस नीति का उद्देश्य अर्थव्यवस्था को मजबूत करना था, उसने अल्पकाल में उन्हीं छोटे उत्पादकों और मजदूरों को सबसे अधिक प्रभावित किया जो पहले से आर्थिक रूप से कमजोर थे।
यहाँ सवाल उठता है कि नीति बनाते समय उनकी आजीविका की सुरक्षा के लिए पर्याप्त तैयारी क्यों नहीं की गई?
पाँचवाँ दावा: भारत नकदी-मुक्त अर्थव्यवस्था बनेगा
डिजिटल भुगतान की वृद्धि को नोटबंदी की सबसे बड़ी उपलब्धियों में गिनाया जाता है।
इसमें कोई संदेह नहीं कि भारत में UPI ने भुगतान की दुनिया बदल दी है। लेकिन इसका पूरा श्रेय नोटबंदी को देना ऐतिहासिक और तकनीकी दोनों दृष्टियों से गलत होगा।
UPI की शुरुआत 2016 में हुई थी। इसका विकास NPCI, RBI और पहले से चल रही डिजिटल वित्तीय अवसंरचना के आधार पर हुआ। स्मार्टफोन, इंटरनेट, सस्ते डेटा, बैंकिंग विस्तार, QR कोड और डिजिटल भुगतान सेवाओं ने इसके प्रसार में योगदान दिया।
नोटबंदी ने निश्चित रूप से डिजिटल भुगतान अपनाने के लिए तत्काल दबाव पैदा किया होगा, लेकिन यह उसकी अकेली वजह नहीं थी।
और सबसे महत्त्वपूर्ण बात: डिजिटल भुगतान में वृद्धि के बावजूद नकदी का मूल्य भी लगातार बढ़ा है।
इसलिए भारत को नकदी-मुक्त अर्थव्यवस्था बना देने का दावा वास्तविकता से मेल नहीं खाता।
3. ₹1,000 का नोट बंद, ₹2,000 का नोट जारी: नीति की सबसे बड़ी विडंबना
नोटबंदी के बाद सरकार ने ₹1,000 का नोट बंद करके ₹2,000 का नोट जारी किया।
यह फैसला अपने आप में एक गंभीर नीतिगत विरोधाभास था।
यदि सरकार का तर्क था कि बड़े मूल्यवर्ग के नोटों में काला धन छिपाना आसान होता है, तो उससे भी बड़े मूल्यवर्ग का नोट जारी करने का औचित्य क्या था?
₹2,000 के नोट ने बड़ी रकम को कम जगह में रखने और ले जाने की सुविधा दी। यह प्रश्न उठना स्वाभाविक था कि क्या सरकार ने नोटबंदी के समय बड़े नोटों के दुरुपयोग पर पर्याप्त विचार किया था?
फिर 19 मई 2023 को RBI ने ₹2,000 के नोटों को प्रचलन से वापस लेने की घोषणा कर दी।
RBI के 31 मार्च 2026 के आंकड़ों के अनुसार, घोषणा के समय प्रचलन में मौजूद ₹3.56 लाख करोड़ के ₹2,000 के नोटों में से 98.45 प्रतिशत वापस आ चुके थे। लेकिन ये नोट अभी भी वैध मुद्रा हैं।
यहाँ सरकार से एक सीधा सवाल बनता है:
जिस बड़े नोट को नोटबंदी के बाद स्वयं सरकार ने जारी किया, उसे कुछ वर्षों बाद वापस लेने की आवश्यकता क्यों पड़ी?
यदि यह केवल Clean Note Policy का हिस्सा था, तो इसे उसी रूप में स्पष्ट किया जाना चाहिए। इसे काले धन की समाप्ति का नया प्रमाण बताना उचित नहीं होगा।
एक गंभीर आर्थिक नीति में निरंतरता, दूरदर्शिता और स्पष्ट उद्देश्य होना चाहिए। बार-बार मुद्रा व्यवस्था में बड़े बदलाव जनता के विश्वास को प्रभावित करते हैं।
4. नोटबंदी और सर्वोच्च न्यायालय: कानूनी वैधता बनाम आर्थिक सफलता
नोटबंदी के फैसले को लेकर सर्वोच्च न्यायालय में अनेक याचिकाएँ दाखिल हुई थीं। याचिकाकर्ताओं ने निर्णय की प्रक्रिया, RBI की भूमिका, आम नागरिकों को हुई परेशानी और सरकार की शक्तियों पर सवाल उठाए थे।
2 जनवरी 2023 को सर्वोच्च न्यायालय की पाँच न्यायाधीशों की संविधान पीठ ने Vivek Narayan Sharma v. Union of India मामले में 4:1 के बहुमत से नोटबंदी की निर्णय-प्रक्रिया को वैध ठहराया।
लेकिन न्यायमूर्ति बी.वी. नागरत्ना ने असहमति व्यक्त की। उनका मत था कि इतनी व्यापक नोटबंदी संसद के कानून के माध्यम से की जानी चाहिए थी और अपनाई गई प्रक्रिया कानूनन उचित नहीं थी।
यहाँ एक अत्यंत महत्त्वपूर्ण अंतर समझना जरूरी है।
न्यायालय द्वारा किसी सरकारी निर्णय को कानूनी रूप से वैध ठहराना और उस निर्णय को आर्थिक रूप से सफल घोषित करना एक ही बात नहीं है।
न्यायालय का फैसला नोटबंदी के आर्थिक परिणामों की प्रमाणिकता का प्रमाणपत्र नहीं है।
कानून के दायरे में सरकार को निर्णय लेने का अधिकार होना और उस निर्णय से जनता को वास्तविक लाभ पहुँचना दो अलग-अलग कसौटियाँ हैं।
लोकतंत्र में सरकार के फैसले केवल इसलिए आलोचना से मुक्त नहीं हो जाते कि उन्हें न्यायिक चुनौती में बहुमत का समर्थन मिल गया।
सरकार को आर्थिक परिणामों, सार्वजनिक खर्च, रोजगार पर प्रभाव और घोषित लक्ष्यों की प्राप्ति का हिसाब देना ही होगा।
5. क्या नोटबंदी का कोई राजनीतिक उद्देश्य भी था?
नोटबंदी की घोषणा के समय उत्तर प्रदेश विधानसभा चुनाव नजदीक थे। यह भारत की राजनीति का सबसे महत्त्वपूर्ण चुनावी राज्य है।
इस संदर्भ में यह प्रश्न भी उठाया गया कि क्या नोटबंदी का कोई चुनावी लाभ लेने का उद्देश्य था?
तत्कालीन राजनीतिक परिस्थितियों में विपक्षी दलों, व्यापारियों और चुनावी गतिविधियों से जुड़े लोगों के लिए नकदी जुटाना कठिन हो गया था।
इसके विपरीत सत्ता पक्ष की चुनावी तैयारी और वित्तीय संसाधनों को लेकर भी सवाल उठाए गए।
लेकिन यहाँ एक गंभीर संपादकीय मर्यादा का पालन जरूरी है। बिना दस्तावेजी प्रमाण के यह घोषित करना कि नोटबंदी केवल उत्तर प्रदेश चुनाव को प्रभावित करने के लिए की गई थी, उचित नहीं होगा।
इसी तरह यह दावा भी प्रमाण माँगता है कि सत्ता पक्ष ने पहले से अपनी सारी चुनावी नकदी सुरक्षित कर ली थी।
फिर भी एक लोकतांत्रिक प्रश्न अनुत्तरित नहीं रहना चाहिए:
जब इतना बड़ा आर्थिक फैसला लिया गया, तो उसके संभावित राजनीतिक प्रभाव, निर्णय-प्रक्रिया और सभी राजनीतिक दलों पर उसके प्रभाव का स्वतंत्र परीक्षण क्यों नहीं होना चाहिए?
चुनावी वित्तपोषण में पारदर्शिता सुनिश्चित करना सरकार और चुनाव आयोग दोनों की जिम्मेदारी है।
यदि राजनीतिक दलों को मिलने वाले धन का स्रोत स्पष्ट नहीं है, तो लोकतंत्र में धनबल के प्रभाव को रोकने का दावा कैसे विश्वसनीय हो सकता है?
6. भ्रष्टाचार की असली अर्थव्यवस्था: नकदी से आगे देखना होगा
नोटबंदी की बहस का सबसे बड़ा दोष यह है कि हमने काले धन को केवल नोटों के रूप में देखना शुरू कर दिया।
जबकि भ्रष्टाचार की अर्थव्यवस्था इससे कहीं अधिक जटिल है।
काला धन निम्नलिखित रूपों में जमा हो सकता है:
बेनामी जमीन और अचल संपत्ति।
सोना, हीरे और कीमती वस्तुएँ।
फर्जी कंपनियों और शेल कंपनियों के माध्यम से लेन-देन।
सरकारी ठेकों में कमीशन और रिश्वत।
हवाला और विदेशी वित्तीय नेटवर्क।
राजनीतिक चंदे और अपारदर्शी चुनावी वित्तपोषण।
व्यापारिक बिलों और खातों में हेराफेरी।
अब जरा सोचिए।
यदि कोई व्यक्ति ₹100 करोड़ की बेनामी संपत्ति का मालिक है, तो क्या उसकी संपत्ति केवल इसलिए समाप्त हो जाएगी कि सरकार ने ₹500 और ₹1,000 के नोट बंद कर दिए?
यदि सरकारी ठेके में ₹50 करोड़ का भ्रष्टाचार हुआ है, तो क्या नोटबंदी उस ठेके की कीमत, कमीशन और लाभार्थियों का पता लगा सकती है?
यदि किसी राजनीतिक दल को अपारदर्शी माध्यम से धन मिलता है, तो क्या केवल नोट बदलने से उस राजनीतिक वित्तीय व्यवस्था का अंत हो जाएगा?
निश्चित रूप से नहीं।
भ्रष्टाचार की जड़ें प्रशासनिक विवेकाधिकार, सरकारी खरीद, ठेकों, राजनीतिक वित्तपोषण, कर-चोरी और संस्थागत अपारदर्शिता में होती हैं।
इसलिए भ्रष्टाचार के विरुद्ध वास्तविक लड़ाई के लिए आवश्यक है कि सरकारी ठेकों का पूरा विवरण सार्वजनिक हो, राजनीतिक चंदे का स्रोत पता चले, बेनामी संपत्तियों की पहचान हो, जांच एजेंसियाँ स्वतंत्र हों और दोषियों के विरुद्ध निष्पक्ष कार्रवाई हो।
7. इलेक्टोरल बॉन्ड और राजनीतिक चंदा: भ्रष्टाचार के विरुद्ध लड़ाई का सबसे बड़ा विरोधाभास
नोटबंदी के बाद देश में राजनीतिक वित्तपोषण को लेकर एक और बड़ा विवाद सामने आया—इलेक्टोरल बॉन्ड।
सरकार ने इसे राजनीतिक चंदे में पारदर्शिता लाने और नकदी के उपयोग को कम करने की व्यवस्था के रूप में प्रस्तुत किया था।
लेकिन 15 फरवरी 2024 को सर्वोच्च न्यायालय की पाँच न्यायाधीशों की संविधान पीठ ने इलेक्टोरल बॉन्ड योजना को असंवैधानिक घोषित कर दिया।
न्यायालय ने माना कि राजनीतिक दलों को दिए गए चंदे की जानकारी नागरिकों के सूचना के अधिकार और लोकतांत्रिक जवाबदेही से जुड़ी है। SBI को बॉन्ड से संबंधित विवरण चुनाव आयोग को उपलब्ध कराने और आयोग को उन्हें सार्वजनिक करने का निर्देश दिया गया।
इस निर्णय के बाद सामने आए आँकड़ों ने राजनीतिक वित्तपोषण, कंपनियों के चंदे और सत्ता के साथ आर्थिक हितों के संबंधों पर व्यापक बहस पैदा की।
यहाँ सवाल केवल किसी एक दल का नहीं है।
सवाल यह है कि राजनीतिक दलों को मिलने वाले हजारों करोड़ रुपये के चंदे का वास्तविक स्रोत जनता से छिपा क्यों रहना चाहिए?
किसी कंपनी को सरकार से बड़ा ठेका मिलता है और उसी कंपनी द्वारा राजनीतिक दलों को चंदा दिया जाता है, तो नागरिक को यह जानने का अधिकार होना चाहिए कि कहीं सार्वजनिक नीति और निजी आर्थिक हितों के बीच कोई अनुचित संबंध तो नहीं है।
नोटबंदी के समय जनता से कहा गया था कि काले धन की अर्थव्यवस्था पर प्रहार किया जा रहा है। लेकिन राजनीतिक चंदे की अपारदर्शी व्यवस्था के विरुद्ध पारदर्शिता की माँग उठने पर वही व्यवस्था संवैधानिक कसौटी पर विफल हो गई।
भ्रष्टाचार की लड़ाई केवल आम आदमी की जेब और उसके नोटों की जाँच करके नहीं जीती जा सकती। सत्ता और पूँजी के गठजोड़ की जाँच भी उतनी ही जरूरी है।
8. ₹25 लाख करोड़ का सवाल: सरकार को अनुमान नहीं, हिसाब देना चाहिए
अब मूल प्रश्न पर लौटते हैं।
क्या भारत में ₹25 लाख करोड़ का काला कैश छिपा हुआ है?
इस प्रश्न का ईमानदार उत्तर है—अभी उपलब्ध आँकड़ों से इसकी पुष्टि नहीं की जा सकती।
नकदी की कुल मात्रा, काले धन की मात्रा और लोगों द्वारा रखी गई बचत तीन अलग-अलग आर्थिक अवधारणाएँ हैं।
यदि कोई व्यक्ति बैंक से ₹10 लाख निकालकर अपने घर में रखता है, तो वह नकदी अपने आप काला धन नहीं बन जाती। इसी प्रकार किसी व्यापारी के पास ₹50 लाख नकद होने का अर्थ यह नहीं कि पूरी रकम अवैध है।
दूसरी ओर, किसी व्यक्ति के पास ₹50 लाख की ऐसी नकदी हो सकती है जिसका वैध स्रोत नहीं है।
इसलिए केवल कुल नकदी देखकर काले धन की मात्रा निर्धारित नहीं की जा सकती।
लेकिन सरकार के पास इस विषय में कई महत्वपूर्ण सूचनाएँ उपलब्ध होनी चाहिए:
नकदी की मांग में वृद्धि का क्षेत्रवार और आर्थिक गतिविधिवार विश्लेषण।
उच्च मूल्यवर्ग के नोटों का वितरण और उपयोग।
संदिग्ध नकद जमा तथा कर-जाँच के परिणाम।
चुनावों में जब्त नकदी और अन्य अवैध वित्तीय संसाधनों का विवरण।
बैंकिंग और नकदी आधारित अर्थव्यवस्था के बीच बदलते संबंध।
काले धन के विरुद्ध पिछले दस वर्षों में की गई कार्रवाई के मापनीय परिणाम।
इन आँकड़ों को सार्वजनिक करना सरकार की जिम्मेदारी है।
यदि सरकार ने नोटबंदी को ऐतिहासिक सफलता बताया है, तो उसे अपनी सफलता के प्रमाण भी प्रस्तुत करने चाहिए।
9. क्या आज फिर नोटबंदी की जरूरत है?
कुछ लोग तर्क देते हैं कि आज UPI का विस्तार इतना हो चुका है कि ₹500 के नोट को बंद करके केवल ₹100 के नोट चलाए जाएँ, तो बड़ी मात्रा में छिपा हुआ काला कैश सामने आ सकता है।
पहली नजर में यह विचार आकर्षक लग सकता है। लेकिन आर्थिक दृष्टि से यह भी गंभीर जोखिमों वाला प्रस्ताव है।
₹500 के नोट को अचानक बंद करने से गरीब, ग्रामीण आबादी, छोटे कारोबारियों, बुजुर्गों, कृषि क्षेत्र और नकदी पर निर्भर लोगों को फिर परेशानी हो सकती है।
डिजिटल भुगतान की उपलब्धता और उसकी अनिवार्यता में अंतर है। हर व्यक्ति के पास स्मार्टफोन, स्थिर इंटरनेट, बैंकिंग सुविधा और डिजिटल भुगतान का पर्याप्त ज्ञान नहीं है।
इसके अतिरिक्त ₹500 के नोट बंद करने से पहले ही कोई व्यक्ति अपनी नकदी को ₹100 के नोटों में बदल सकता है, सोना खरीद सकता है, संपत्ति में निवेश कर सकता है अथवा दूसरे वित्तीय माध्यमों का उपयोग कर सकता है।
अर्थात केवल बड़े नोट बंद करना काले धन का स्थायी समाधान नहीं है।
यदि सरकार वास्तव में भ्रष्टाचार और काले धन पर प्रहार करना चाहती है, तो उसे निम्नलिखित कदम उठाने चाहिए:
राजनीतिक चंदे के स्रोत और उपयोग में पूर्ण पारदर्शिता।
सरकारी ठेकों और सार्वजनिक खरीद का डिजिटल ऑडिट।
बेनामी संपत्ति और शेल कंपनियों के विरुद्ध निष्पक्ष कार्रवाई।
कर-चोरी और अवैध वित्तीय लेन-देन पर प्रभावी निगरानी।
जांच एजेंसियों की राजनीतिक स्वतंत्रता।
बड़े नकद लेन-देन के लिए प्रभावी रिपोर्टिंग और जवाबदेही।
भ्रष्टाचार के मामलों में समयबद्ध न्यायिक प्रक्रिया।
नोटबंदी का दूसरा संस्करण लाने से बेहतर है कि भ्रष्टाचार पैदा करने वाली संस्थागत व्यवस्था को बदला जाए।
10. लोकतंत्र में कानून का शासन या कानून के माध्यम से सत्ता का संरक्षण?
नोटबंदी की विफलताओं पर चर्चा करते समय एक व्यापक प्रश्न भी सामने आता है—क्या भारत की शासन-व्यवस्था में जवाबदेही कमजोर होती जा रही है?
पिछले वर्षों में इलेक्टोरल बॉन्ड, चुनाव आयोग की नियुक्ति प्रक्रिया, पेगासस जासूसी विवाद, राफेल सौदे और सरकारी जांच एजेंसियों के इस्तेमाल को लेकर गंभीर सार्वजनिक बहस हुई है।
इन सभी मामलों की प्रकृति और कानूनी स्थिति अलग-अलग है। इन्हें बिना प्रमाण एक ही भ्रष्टाचार की श्रेणी में रखना उचित नहीं होगा। लेकिन इनसे जुड़ा एक साझा लोकतांत्रिक प्रश्न जरूर है:
क्या सत्ता में बैठी सरकार से सवाल पूछने, उसके निर्णयों की जाँच करने और उसे जवाबदेह बनाने वाली संस्थाएँ पर्याप्त स्वतंत्रता के साथ काम कर रही हैं?
लोकतंत्र केवल चुनाव जीतने और सरकार बनाने का नाम नहीं है। लोकतंत्र का वास्तविक अर्थ है कि सरकार संविधान के अधीन रहे, संस्थाएँ स्वतंत्र रहें, नागरिकों को सूचना मिले और सत्ता के प्रत्येक निर्णय का सार्वजनिक परीक्षण संभव हो।
जब सरकार स्वयं अपने निर्णयों की सफलता का मूल्यांकन करने लगे, जब राजनीतिक चंदे का स्रोत नागरिकों से छिपा रहे, जब जांच एजेंसियों की निष्पक्षता पर प्रश्न उठें और जब सार्वजनिक नीतियों के परिणामों का स्वतंत्र आकलन उपलब्ध न हो, तब लोकतांत्रिक जवाबदेही कमजोर होती है।
यह किसी एक सरकार की आलोचना तक सीमित विषय नहीं है। यह उस व्यवस्था का प्रश्न है जिसमें सत्ता जनता की सेवा के लिए है, न कि जनता सत्ता के प्रति जवाबदेह है।
11. जनता से बलिदान माँगने वाली सरकार अपना हिसाब कब देगी?
नोटबंदी के समय आम नागरिक से कहा गया था कि देशहित में थोड़ी परेशानी सह लीजिए।
जनता ने परेशानी सही। उसने बैंक की कतारें देखीं। उसने रोजगार और कारोबार का नुकसान झेला। छोटे दुकानदारों और मजदूरों ने आर्थिक संकट का सामना किया।
लेकिन लोकतंत्र में जनता का बलिदान सरकार को जवाबदेही से मुक्त नहीं करता।
यदि कोई सरकार एक ऐतिहासिक आर्थिक निर्णय लेती है, तो उसे दस वर्ष बाद भी उसके परिणामों का हिसाब देना चाहिए।
सरकार को बताना चाहिए:
नोटबंदी से कितना काला धन वास्तव में समाप्त हुआ?
कितनी नकली मुद्रा के नेटवर्क ध्वस्त हुए?
आतंकवादी वित्तपोषण पर कितना प्रभाव पड़ा?
असंगठित क्षेत्र को हुए नुकसान की भरपाई किस प्रकार हुई?
डिजिटल भुगतान की वृद्धि में नोटबंदी का वास्तविक योगदान कितना था?
नकदी की मांग दोबारा इतनी तेजी से क्यों बढ़ी?
और सबसे महत्त्वपूर्ण, भ्रष्टाचार के विरुद्ध कौन-से स्थायी संस्थागत सुधार किए गए?
ये विपक्ष के प्रश्न नहीं हैं। ये नागरिकों के प्रश्न हैं।
इनका उत्तर माँगना राष्ट्रविरोध नहीं, लोकतांत्रिक नागरिकता का दायित्व है।
निष्कर्ष: नोटबंदी ने नोट बदले, लेकिन क्या भ्रष्टाचार की व्यवस्था बदली?
आठ नवंबर 2016 को देश को बताया गया था कि नोटबंदी काले धन और भ्रष्टाचार के विरुद्ध एक निर्णायक युद्ध है।
दस वर्ष बाद हमारे सामने एक ऐसी अर्थव्यवस्था है जिसमें UPI का विस्तार ऐतिहासिक स्तर पर पहुँच चुका है, लेकिन प्रचलन में नकदी का मूल्य भी 2016 की तुलना में दोगुने से अधिक है।
पुराने नोटों का लगभग 99.3 प्रतिशत बैंकिंग व्यवस्था में लौट आया। नकली नोट आज भी पकड़े जा रहे हैं। ₹2,000 के नोट जारी करने के कुछ वर्षों बाद उन्हें वापस लेने की प्रक्रिया शुरू करनी पड़ी। आतंकवाद और नक्सली हिंसा समाप्त नहीं हुई। डिजिटल भुगतान बढ़ा, लेकिन नकदी अर्थव्यवस्था समाप्त नहीं हुई।
इन तथ्यों से यह निष्कर्ष निकालना उचित है कि नोटबंदी अपने घोषित व्यापक उद्देश्यों को हासिल करने में निर्णायक रूप से सफल साबित नहीं हुई।
यह कहना भी जरूरी है कि नोटबंदी के कुछ प्रभाव अवश्य रहे होंगे—जैसे बैंकिंग व्यवस्था में धन का आना, डिजिटल भुगतान को तत्काल प्रोत्साहन और कुछ संदिग्ध वित्तीय लेन-देन की पहचान। लेकिन इन संभावित लाभों के सामने आर्थिक और सामाजिक लागत का निष्पक्ष हिसाब भी होना चाहिए।
अब प्रश्न केवल नोटबंदी का नहीं है। प्रश्न उस राजनीतिक सोच का है जो जटिल आर्थिक और प्रशासनिक समस्याओं का समाधान अचानक लिए गए बड़े फैसलों में खोजती है, लेकिन उनके दीर्घकालीन परिणामों की जिम्मेदारी लेने से बचती है।
काला धन केवल गद्दे के नीचे रखे नोटों में नहीं होता। वह सत्ता के संरक्षण में चलने वाले ठेकों में, अपारदर्शी राजनीतिक चंदे में, बेनामी संपत्तियों में और उन आर्थिक संबंधों में भी हो सकता है जहाँ सार्वजनिक संसाधनों का निजी लाभ के लिए इस्तेमाल होता है।
यदि सरकार वास्तव में भ्रष्टाचार समाप्त करना चाहती है, तो उसे सबसे पहले सत्ता, राजनीति, प्रशासन और पूँजी के उस गठजोड़ को पारदर्शी बनाना होगा जो भ्रष्टाचार को जन्म देता है।
गरीब की जेब में रखे ₹500 के नोट को संदिग्ध मानना आसान है। कठिन काम है उन लोगों से सवाल करना जिनके पास सार्वजनिक संसाधनों, राजनीतिक प्रभाव और आर्थिक शक्ति का नियंत्रण है।
और लोकतंत्र की असली परीक्षा भी वहीं होती है।
नोटबंदी का सबसे बड़ा सबक यही है कि किसी सरकार की नीयत का मूल्यांकन उसके भाषणों से नहीं, उसके परिणामों से किया जाना चाहिए। राष्ट्रहित के नाम पर जनता से त्याग माँगना आसान है; राष्ट्र के संसाधनों का ईमानदार हिसाब देना कठिन।
अब देश को एक और नोटबंदी नहीं, बल्कि भ्रष्टाचार के विरुद्ध वास्तविक संस्थागत सुधार चाहिए।
क्योंकि सवाल केवल यह नहीं है कि ₹25 लाख करोड़ का कैश किसके पास है।
सबसे बड़ा सवाल है—यदि भ्रष्टाचार के विरुद्ध लड़ाई वास्तव में लड़ी जा रही है, तो सत्ता के सबसे ताकतवर लोगों और संस्थाओं की जवाबदेही सुनिश्चित कौन कर रहा है?
और जब तक इस प्रश्न का ईमानदार उत्तर नहीं मिलता, तब तक नोटबंदी की सफलता के दावे भारतीय लोकतंत्र के सामने एक अधूरा हिसाब बने रहेंगे।
“नोटबंदी के दस साल: गरीब की जेब की तलाशी हुई, सत्ता के काले धन का हिसाब कौन देगा?”
लेख के प्रमुख संदर्भ
RBI Annual Report 2016-17 — नोटबंदी और मुद्रा प्रबंधन।
RBI Annual Report 2025-26 — बैंक नोटों का मूल्य और नकदी की स्थिति।